Sommaire
- Personne n'entre avant que le lieu soit sûr
- Les photos fixent l'état de la vitrine et de la serrure
- Les débris restent là jusqu'à l'avis de l'assureur
- Le bris de glace et le vol sont deux garanties distinctes
- La plainte puis la déclaration dans les délais
- La boutique se protège en attendant le vitrier
- À vérifier avant de signer
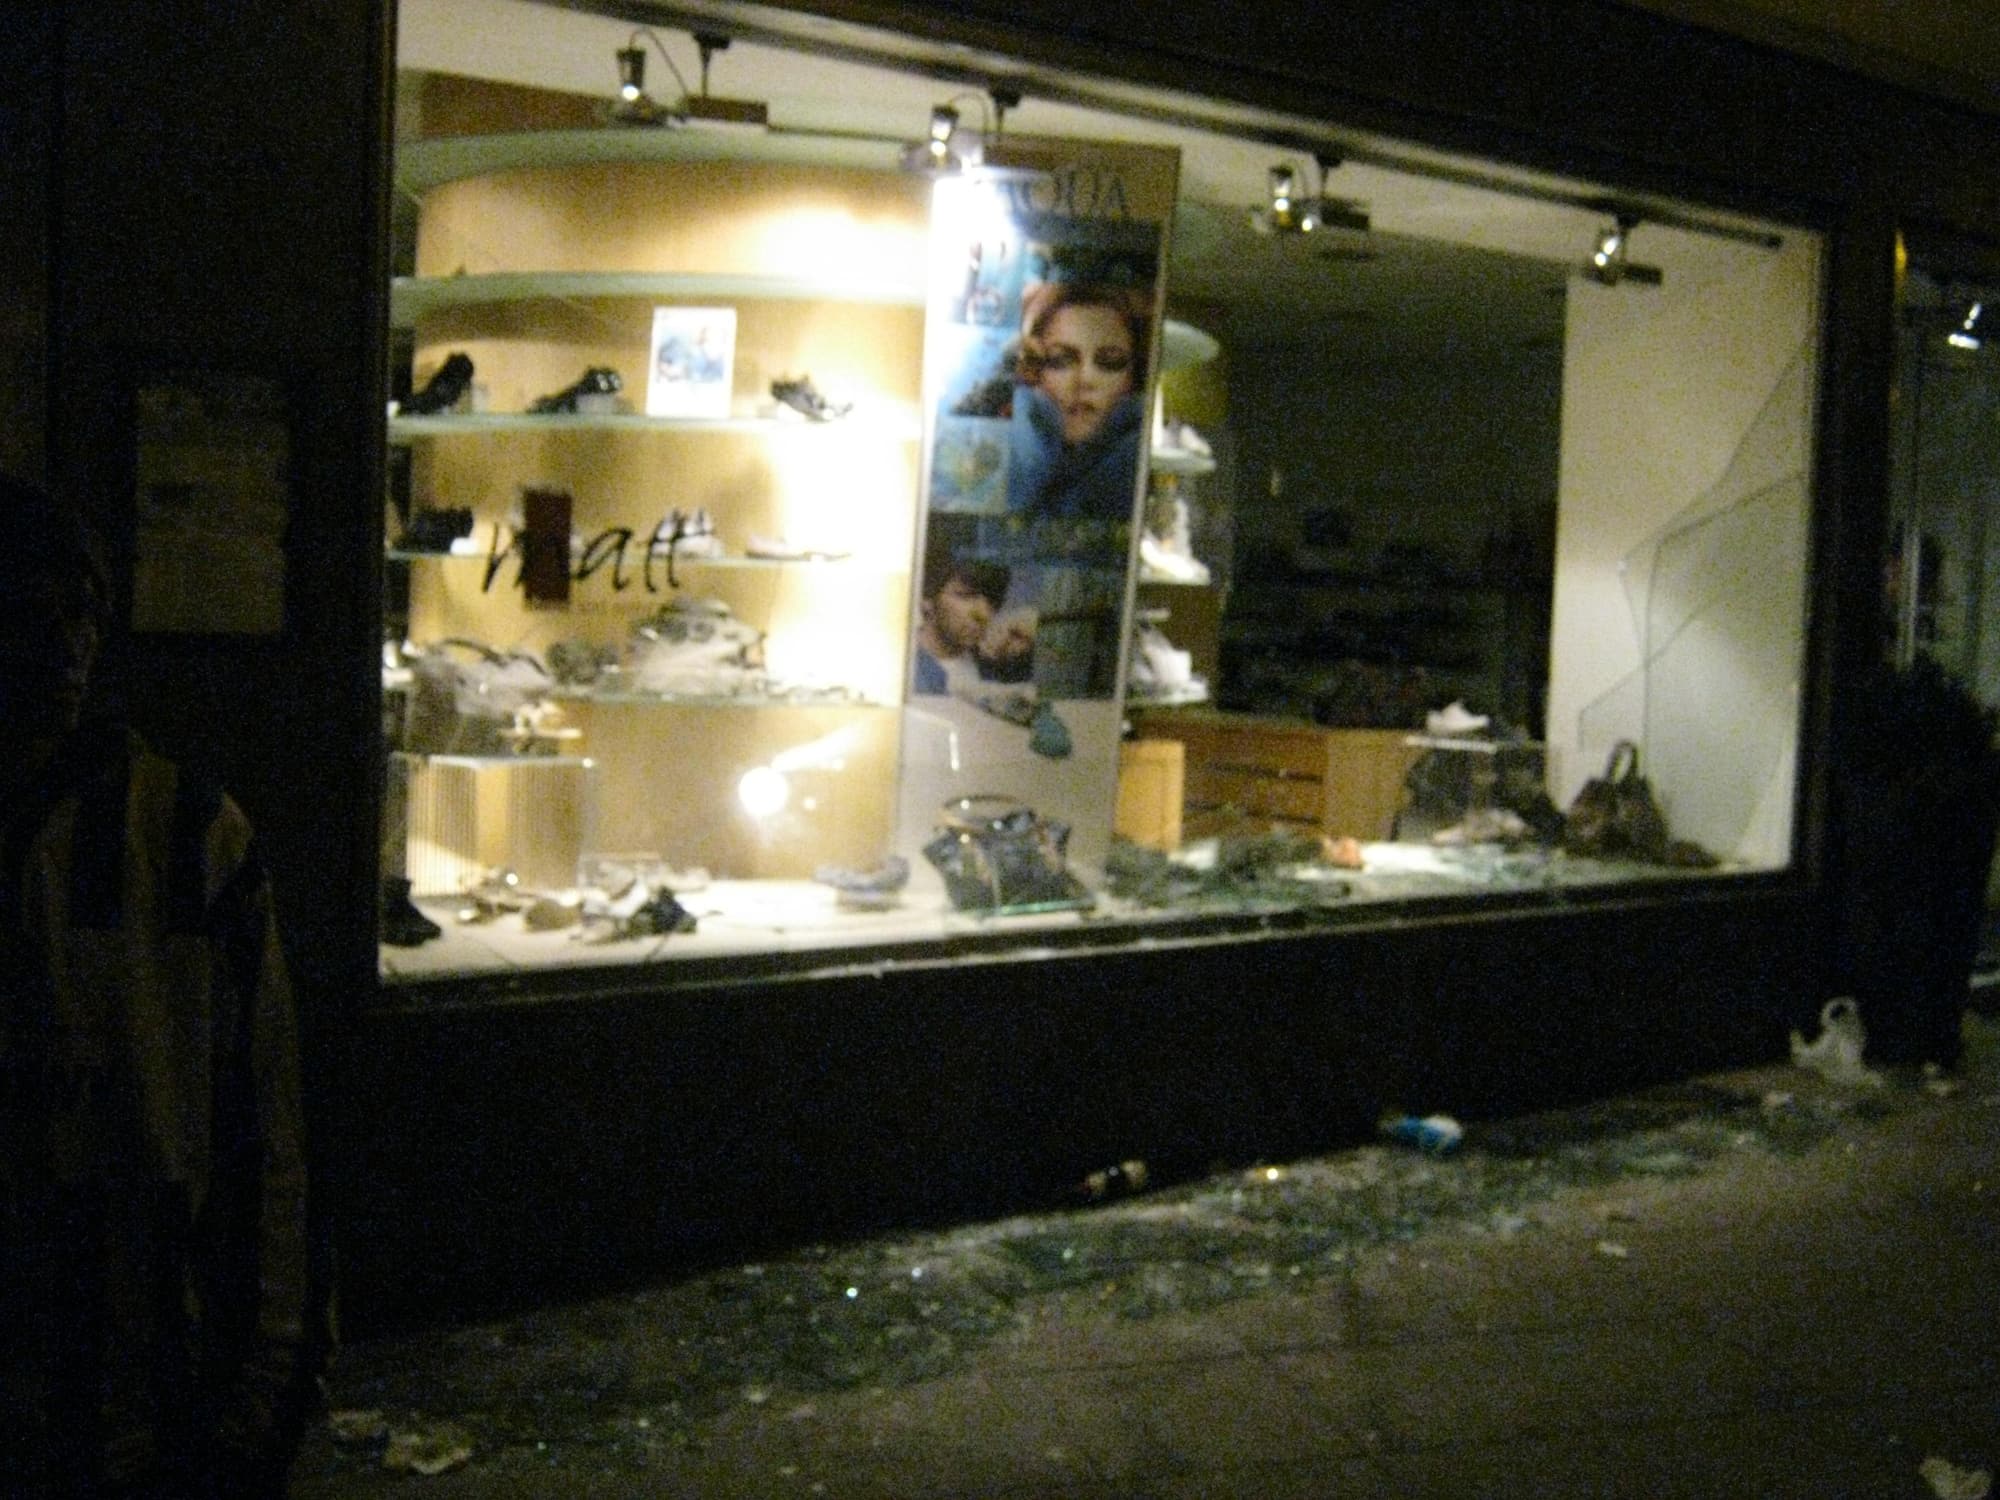
Sept heures et demie. Vous tournez au coin de la rue et votre vitrine est étoilée du haut en bas. Le trottoir brille d'éclats de verre. Derrière, deux étagères de la boutique de décoration semblent plus vides qu'hier soir.
L'ouverture est prévue à dix heures. D'ici là, quelques gestes décident de la suite du dossier. Les délais et définitions cités ici sont ceux des conditions générales du contrat multirisque que nous proposons.
Personne n'entre avant que le lieu soit sûr
Une vitrine fissurée peut céder d'un coup. Éloignez les passants, ne touchez pas aux morceaux encore pris dans le cadre, n'entrez pas si l'accès oblige à passer par le verre. Si quelqu'un est peut-être encore à l'intérieur, appelez la police avant toute autre chose.
Le contrat vous demande de limiter les conséquences du sinistre. Sécuriser le trottoir en fait partie.
Les photos fixent l'état de la vitrine et de la serrure
Photographiez avant de bouger quoi que ce soit. D'abord la façade entière depuis le trottoir d'en face, puis le point d'impact, puis chaque trace sur la porte, le rideau ou la serrure. Terminez par l'intérieur : les étagères, le sol, la caisse.
Les traces comptent plus que tout le reste. Le contrat couvre le vol commis par effraction ou escalade ayant laissé des traces apparentes, par usage de fausses clés, ou par introduction clandestine avec violence ou menace. Une trace que personne n'a photographiée à huit heures n'existe plus après le passage du vitrier.
Les débris restent là jusqu'à l'avis de l'assureur
Le réflexe est de tout balayer avant l'ouverture. Résistez. Les éclats montrent d'où est venu le choc, de l'extérieur ou de l'intérieur, et avec quoi. Si la sécurité impose de dégager le passage, photographiez d'abord, puis rassemblez les morceaux dans un carton que vous gardez.
Gardez aussi ce qui a servi à casser, s'il est resté sur place. Une pierre sur le parquet raconte une histoire que la police et l'expert voudront entendre.
Le bris de glace et le vol sont deux garanties distinctes
Le contrat range les vitrines parmi les glaces, avec les enseignes lumineuses et les éléments verriers. Le bris accidentel des vitres incorporées aux bâtiments relève de la garantie bris de glace. La marchandise emportée relève de la garantie vol, qui couvre aussi les détériorations causées par le vol ou la tentative de vol.
| Ce que vous constatez | Garantie concernée | Condition du contrat |
|---|---|---|
| Vitrine cassée sans rien d'emporté, choc accidentel | Bris de glace | Pas de vétusté, ni de simple rayure ou ébréchure |
| Vitrine cassée pour entrer, marchandise disparue | Vol, et détériorations dues au vol | Effraction avec traces apparentes, plainte déposée |
| Vitrine cassée, rien d'emporté, acte volontaire | Vandalisme | Plainte déposée |
Dans le cas de la boutique de décoration, la vitrine et les étagères vides ouvrent les deux dossiers à la fois. Séparez-les dans votre déclaration : le verre d'un côté, la liste des objets disparus de l'autre. Encore faut-il que chacune de ces garanties soit inscrite à vos conditions particulières.
L'enseigne lumineuse suit la même règle que la vitrine : le contrat la range parmi les glaces. Si le choc l'a touchée, photographiez-la aussi et mentionnez-la dans la déclaration. Une enseigne oubliée dans la note est souvent une enseigne oubliée dans l'indemnité.
Ne promettez rien à vous-même non plus. Toute vitrine n'est pas couverte dans tous les cas : une vitrine déjà fêlée par l'usure, une rayure à la clé, une marchandise laissée en plein air restent en dehors.
La plainte puis la déclaration dans les délais
Un vol ou un acte de vandalisme est une infraction. Le contrat exige une plainte dans les 24 heures qui suivent la découverte, et pour le vol une plainte immédiate, qui ne peut être retirée qu'avec l'accord écrit de l'assureur. Gardez la copie du dépôt de plainte : elle accompagne la déclaration.
La déclaration suit. Pour un vol, 48 heures au maximum après sa découverte. Pour un bris de glace sans vol, 5 jours au maximum. Joignez vos photos, la copie de la plainte, une note sur les circonstances et la liste chiffrée de la marchandise disparue avec ses factures.
Ce que l'assureur regarde après une vitrine brisée
- Les traces d'effraction photographiées avant toute réparation
- La copie de la plainte, déposée dans les délais
- Les débris et l'objet du choc, conservés ou photographiés
- La liste des articles disparus avec leurs factures d'achat
- La protection de la vitrine prévue au contrat, rideau ou grille, et son état
La boutique se protège en attendant le vitrier
Une vitrine ouverte sur la rue ne peut pas rester ainsi. Le contrat prévoit, au titre des frais et pertes additionnels, les frais de bâchage, de clôture provisoire et de gardiennage nécessaires à la protection des biens assurés. Conservez chaque facture : le panneau de bois, l'intervention de nuit, le gardien.
Avant de commander la vitrine définitive, attendez l'accord de l'assureur ou de son expert. Il peut vouloir constater les dégâts sur place. Une vitrine neuve efface la preuve.
Dernier point, souvent mal compris : les journées de fermeture ne relèvent pas de la perte d'exploitation dans ce cas. Le contrat la réserve aux arrêts causés par un incendie, un événement climatique, une catastrophe naturelle, un dégât des eaux ou un attentat. Un vol ou un bris de glace n'en font pas partie.
À vérifier avant de signer
- La garantie bris de glace figure à vos conditions particulières, enseigne lumineuse comprise.
- Votre vitrine est protégée la nuit par un rideau métallique, une grille ou un vitrage anti-effraction.
- La garantie vol couvre la marchandise exposée en vitrine dans les conditions du contrat.
La boutique et ses garanties sont présentées sur la page assurance local commercial.