Assurance bureaux professionnels - postes écrans et portables
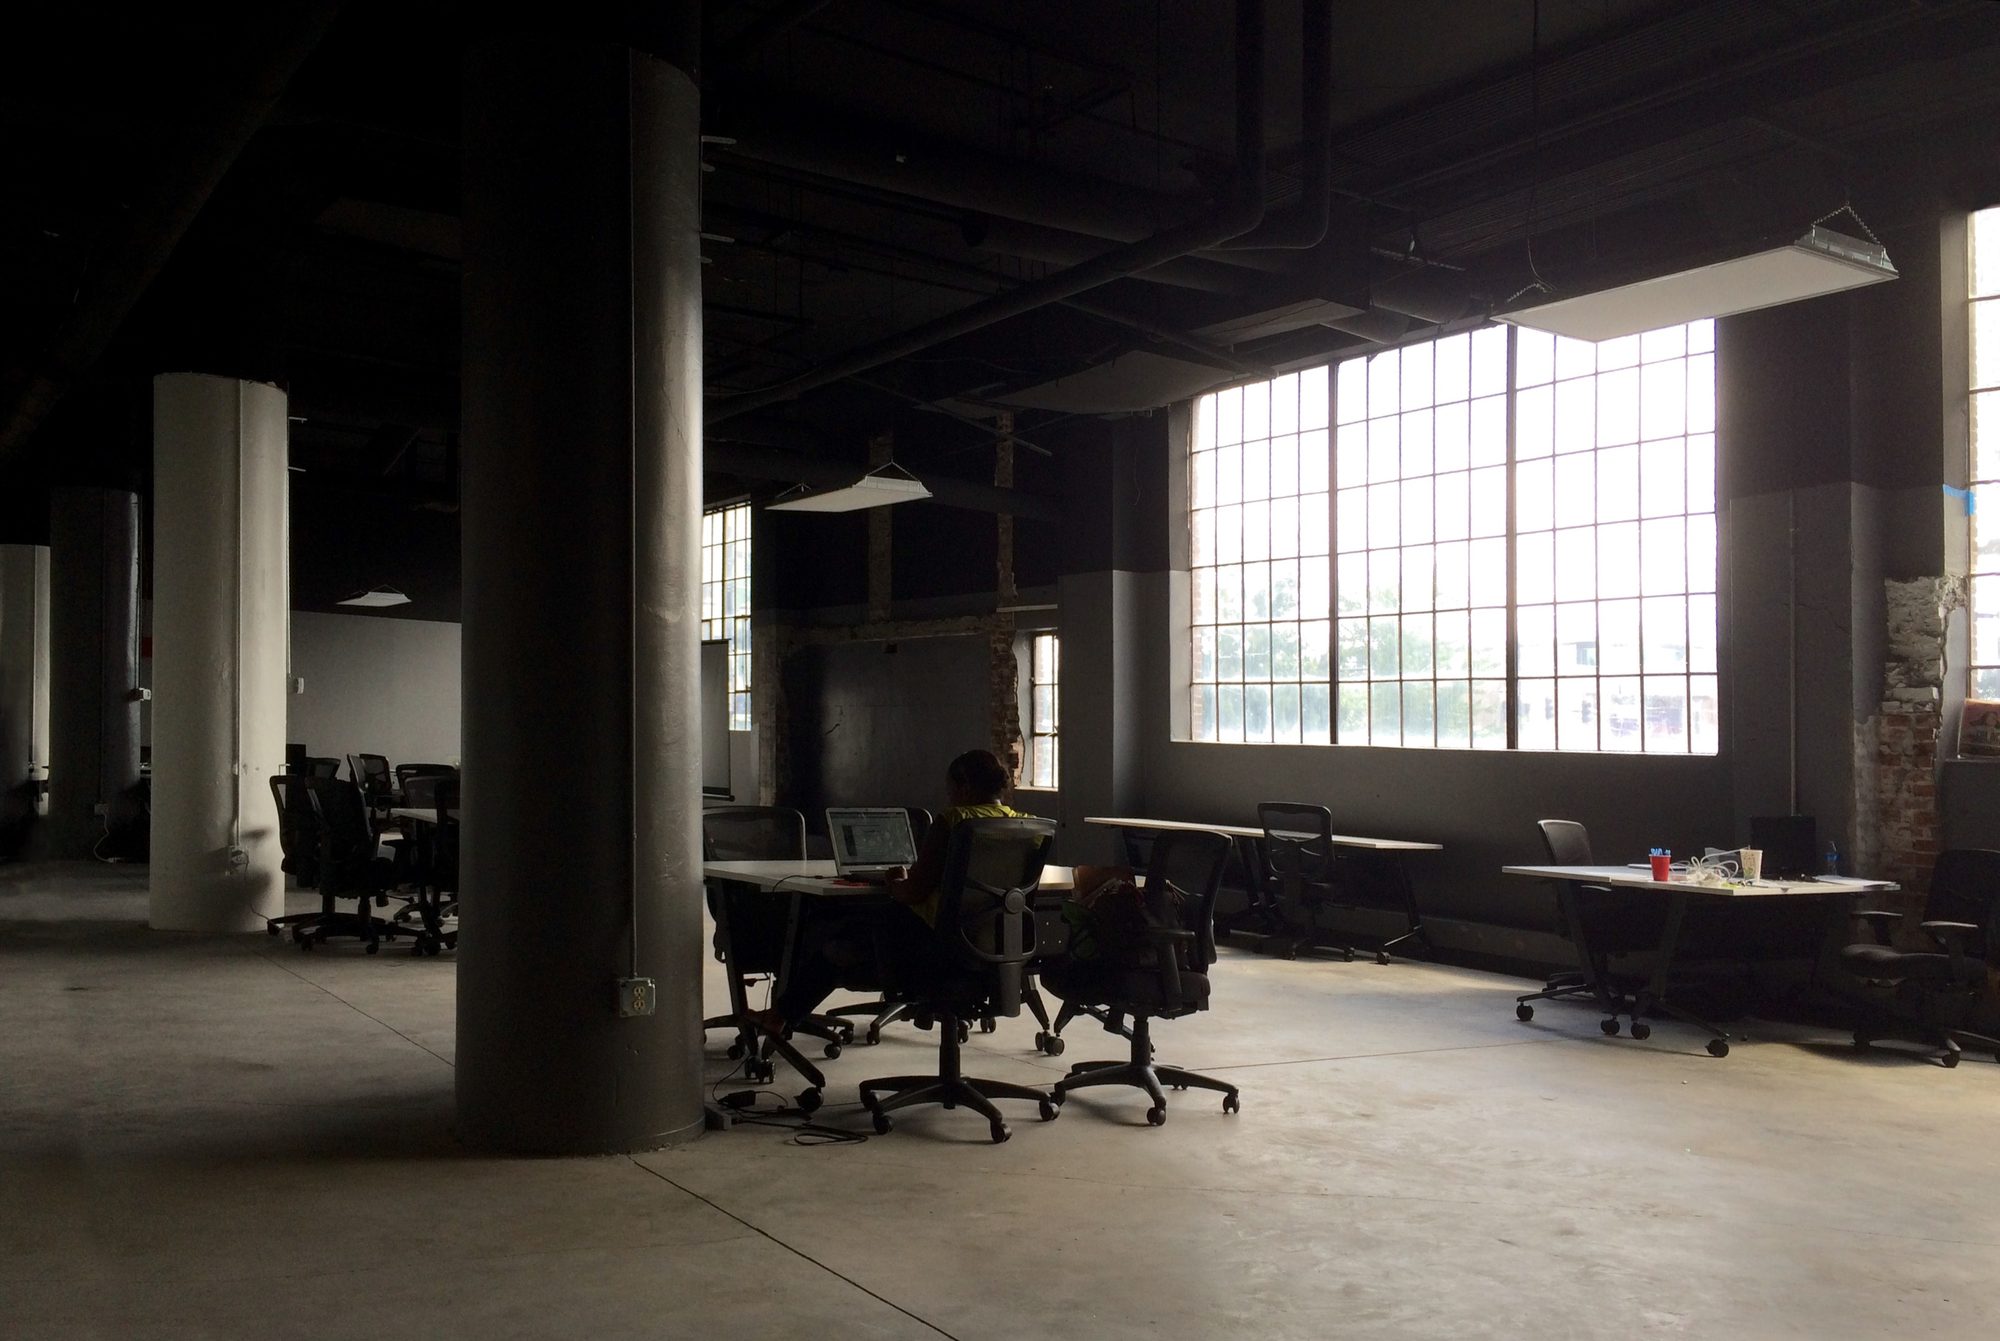
Asseyez-vous à votre poste. Sous le bureau, une multiprise alimente l'unité centrale, deux écrans et l'imprimante. Le portable, lui, repart le soir.
- Courtier immatriculé à l'ORIAS sous le numéro 07 013 353
- Trois informations pour lancer l'étude : activité, chiffre d'affaires, SIRET
- Contrat annuel, résiliable chaque année avec 2 mois de préavis
Mis à jour le 16 octobre 2026
Un contrat pour vos bureaux et ce qu'ils contiennent
L'assurance bureaux professionnels est une multirisque appliquée à un lieu de travail tertiaire : elle couvre le mobilier, le matériel informatique et les aménagements, puis votre responsabilité d'occupant et d'exploitation. Un bureau seul ou un plateau entier, le principe reste le même. Seules les valeurs changent.
Elle s'adresse aux métiers de bureau : conseil, gestion et comptabilité, marketing et communication, informatique, traduction, secrétariat, formation en bureaux. Le risque est simple. Le matériel, lui, coûte cher.
Un indépendant en micro-entreprise qui loue un bureau suit les mêmes règles que les autres. Si vous recevez du public ou vendez en vitrine, votre cas se rapproche de la boutique : voyez la page assurance local commercial.
L'entrée et les fenêtres
L'assureur commence par la porte. Elle doit être pleine et fermer à clé. Au rez-de-chaussée, chaque fenêtre ou porte vitrée située à moins de 3 mètres du sol doit être protégée par un volet plein, une grille, un rideau métallique ou un vitrage anti-effraction.
Au troisième étage, vos fenêtres échappent à la règle des 3 mètres. Au rez-de-chaussée sur rue, elles sont en plein dedans. Concrètement, chez vous, c'est la première chose à vérifier.
Ces règles sont celles de tout local professionnel, détaillées pièce par pièce sur la page assurer un local professionnel.
Le matériel informatique au cœur du contrat
Le contrat appelle matériel informatique les ordinateurs, imprimantes, photocopieurs, vidéoprojecteurs, téléphones fixes et portables, tablettes et modems, que vous en soyez propriétaire, locataire ou crédit-preneur. Deux garanties les protègent en plus du vol et de l'incendie. Ce sont celles qui servent le plus.
- Dommages électriques : une surtension sur la multiprise, un orage qui grille l'onduleur ;
- Bris de machine : l'écran qui tombe, la machine endommagée par accident, hors erreur de manipulation, défaut d'entretien et consommables.
Un ordinateur acheté neuf il y a moins d'un an est remplacé à neuf. Plus ancien, il perd au moins 10 % de sa valeur par année d'âge, sans que la décote dépasse 70 %. Gardez vos factures dans un dossier partagé, pas seulement dans l'ordinateur assuré.
| Votre équipement | Garantie qui répond | Point d'attention |
|---|---|---|
| Postes fixes et écrans | Dommages électriques, bris de machine, vol | Pas d'erreur de manipulation ni de défaut d'entretien |
| Ordinateur portable, smartphone | Vol en tout lieu | Matériel mobile limité à 15 % du contenu assuré |
| Imprimante, photocopieur | Bris de machine | Cartouches et consommables exclus |
| Mobilier, cloisons, faux plafonds | Incendie, dégât des eaux, vandalisme | Aménagements déclarés à leur valeur |
Le portable hors du bureau - télétravail coworking et déplacements
Le portable passe ses journées au bureau et ses soirées ailleurs. Dans le contrat que nous proposons, il reste couvert contre le vol en tout lieu. Deux limites encadrent cette garantie.
- la valeur du matériel mobile ne dépasse pas 15 % du contenu assuré ;
- le vol dans un véhicule entre 21 h et 7 h est exclu, sauf si la voiture dort dans un endroit clos et fermé ou gardienné.
En coworking, le gestionnaire de l'espace assure le bâtiment. Votre matériel et votre responsabilité restent à votre charge.
Ce que l'assureur regarde pour des bureaux
- Une porte d'entrée pleine, avec serrure
- Des ouvertures protégées sous 3 mètres, au rez-de-chaussée surtout
- Un immeuble construit et couvert en dur
- La valeur du matériel informatique, portables compris
- Aucun sinistre ni résiliation pour sinistre ou impayé sur 36 mois
Locataire de vos bureaux - la responsabilité d'occupant
Si vous louez, le bail vous demande en général d'assurer vos biens et votre responsabilité d'occupant. Une fuite partie de votre kitchenette qui traverse le plancher, c'est le bureau du dessous qui en paie les frais, puis votre assureur. La garantie RC occupant répond de ces dommages envers le bailleur et les voisins.
Ce que l'assurance bureau ne couvre pas
- le vol sans effraction : la porte laissée ouverte pendant la pause déjeuner ne compte pas comme une effraction ;
- le gel des canalisations quand le chauffage est coupé ;
- les biens laissés en plein air ;
- la perte d'exploitation après un vol ;
- l'erreur de conseil envers un client, qui relève de la responsabilité civile professionnelle.
Questions fréquentes
Qu'est-ce qu'une assurance bureau professionnel ?
C'est une multirisque professionnelle appliquée à des bureaux : elle couvre le mobilier, le matériel informatique et les aménagements contre l'incendie, le dégât des eaux, le vol ou le bris de machine, ainsi que votre responsabilité civile d'occupant et d'exploitation.
Mon ordinateur portable est-il couvert en télétravail ?
Dans le contrat que nous proposons, le portable est couvert contre le vol en tout lieu, chez vous comme en déplacement, dans la limite prévue pour le matériel mobile : au plus 15 % du contenu assuré. Le vol dans une voiture entre 21 h et 7 h reste exclu, sauf garage clos ou gardienné.
Faut-il assurer un bureau en espace de coworking ?
Le gestionnaire de l'espace assure en général le bâtiment. Votre matériel et votre responsabilité restent à votre charge : vérifiez votre contrat de mise à disposition, qui demande souvent une attestation de responsabilité civile.
Un consultant a-t-il besoin d'une RC Pro en plus ?
Souvent, oui. L'assurance bureau couvre le lieu, le matériel et la responsabilité d'exploitation. L'erreur de conseil qui fait perdre de l'argent à un client relève de la responsabilité civile professionnelle, un contrat distinct.
Que se passe-t-il si mon matériel informatique tombe en panne ?
La garantie bris de machine couvre le dommage accidentel, par exemple une surtension ou une chute. Elle ne couvre pas l'erreur de manipulation, le défaut d'entretien ni les consommables comme les cartouches.
Peut-on souscrire une assurance bureau professionnel en ligne ?
Oui. Vous indiquez votre activité, votre chiffre d'affaires et votre SIRET, le questionnaire vérifie l'éligibilité, puis le devis se finalise sur la plateforme sécurisée de notre partenaire de souscription.
À vérifier avant de signer
- La valeur de votre matériel informatique est déclarée juste, portables compris.
- Vos portables restent sous 15 % du contenu assuré.
- Vos ouvertures sous 3 mètres sont protégées.
Trois informations suffisent pour commencer : votre activité, votre chiffre d'affaires et votre numéro SIRET. Une demande d'étude n'est pas un contrat.
Décrire mon besoin