Votre local est-il assurable - la checklist avant le devis
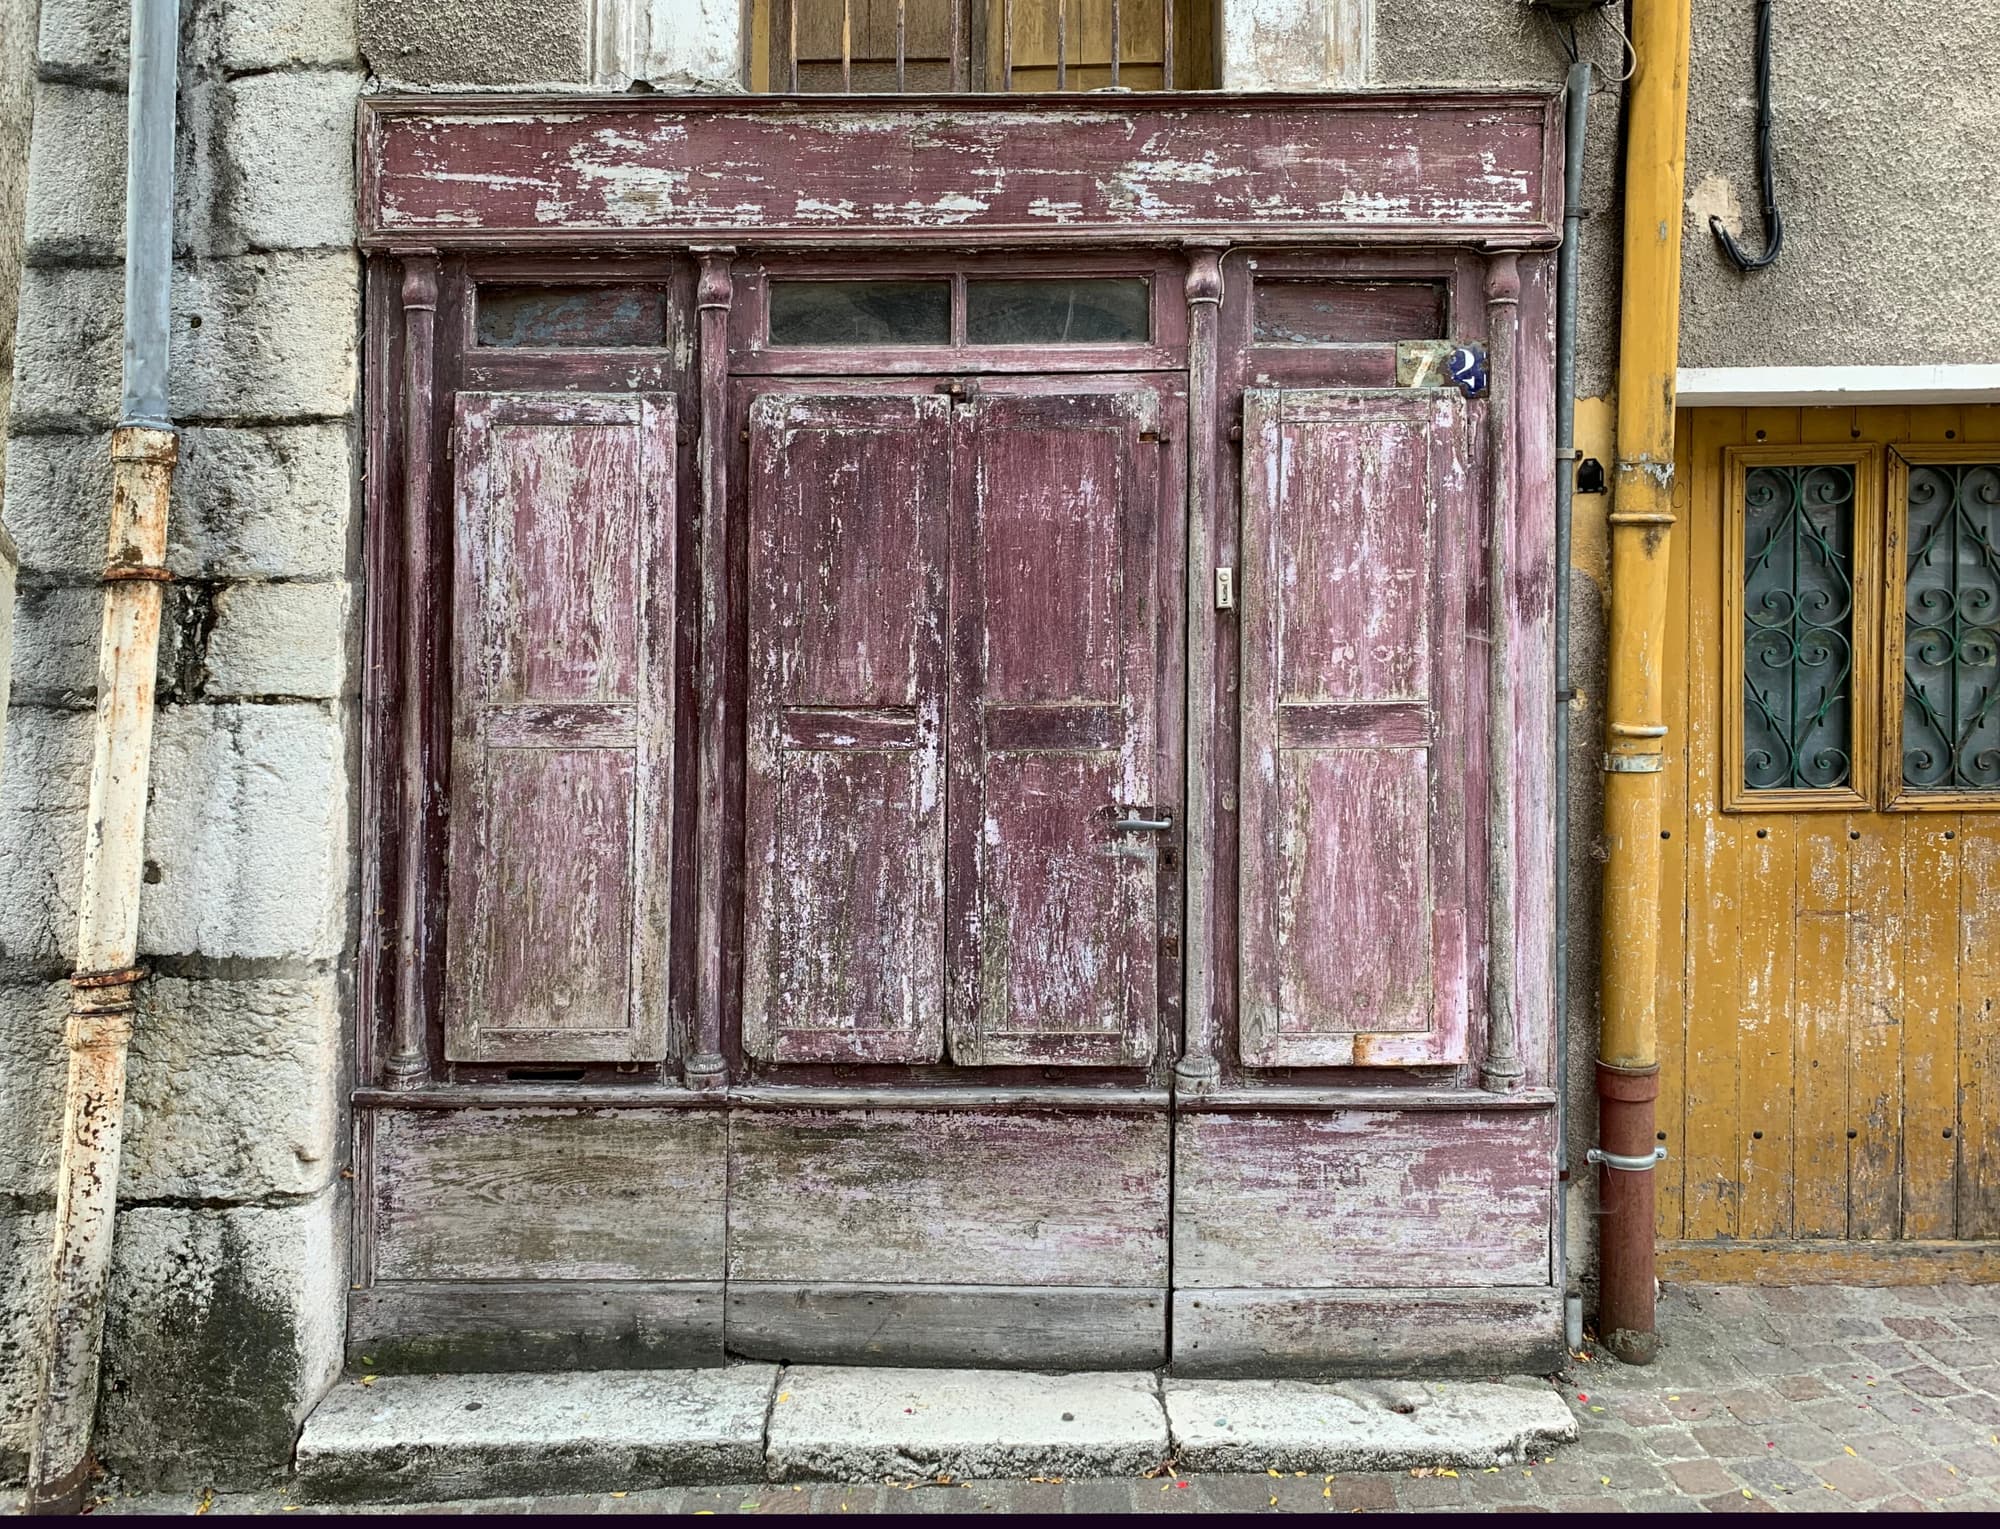
Sortez sur le trottoir et regardez votre local. La porte, les fenêtres, le toit. L'assureur fera exactement pareil.
- Courtier immatriculé à l'ORIAS sous le numéro 07 013 353
- Trois informations pour lancer l'étude : activité, chiffre d'affaires, SIRET
- Contrat annuel, résiliable chaque année avec 2 mois de préavis
Mis à jour le 16 octobre 2026
Avant le prix l'assureur vérifie le local
Un local professionnel est assurable s'il ferme correctement, s'il est construit en dur et si son occupant n'a pas d'historique de sinistres récent. Ces conditions passent avant les garanties et avant le tarif. Elles conditionnent le contrat multirisque que nous proposons.
Personne ne les affiche, alors que tout le contrat en dépend. Voici la visite, pièce par pièce. Prévoyez dix minutes.
Ce que l'assureur regarde - la checklist complète
- Une porte principale pleine, avec serrure
- Chaque ouverture à moins de 3 mètres du sol protégée : volets pleins, grilles, rideau métallique ou vitrage anti-effraction
- Des murs construits en dur à 50 % au moins
- Une toiture en matériaux durs à 90 % au moins
- Un bâtiment qui n'est ni un château, ni un manoir, ni un monument historique
- Un local situé en France métropolitaine, hors Corse
- Aucun sinistre déclaré sur les 36 derniers mois
- Aucune résiliation pour sinistre ou impayé sur les 36 derniers mois
- Une activité acceptée par le contrat
- Du matériel mobile qui ne dépasse pas 15 % du contenu assuré
La porte principale
L'assureur veut une porte pleine qui ferme à clé. Une porte vitrée n'est pas une porte pleine : elle devient une ouverture à protéger. Non, un cadenas de vélo sur la poignée ne compte pas comme serrure.
Les ouvertures à moins de 3 mètres du sol
Fenêtres, vitrines, portes vitrées, impostes : tout ce qui s'ouvre ou se brise à moins de 3 mètres du sol doit être protégé. Quatre protections sont acceptées. Une seule suffit par ouverture.
- des volets pleins ;
- des grilles ;
- un rideau métallique ;
- un vitrage anti-effraction.
Au troisième étage, vos fenêtres sont hors de la règle. Au rez-de-chaussée sur cour, elles sont dedans, même si personne ne passe. Concrètement, chez vous, comptez les ouvertures du rez-de-chaussée avant de remplir le questionnaire.
Les murs et la toiture
Le contrat parle d'un bâtiment construit et couvert en dur. Il doit d'abord être clos. Ensuite, deux seuils et deux listes de matériaux :
- les murs : au moins 50 % en briques, pierres, parpaings de ciment, béton, bardage double-peau ou verre sécurisé ;
- la toiture : au moins 90 % en ardoises, tuiles, métaux, ciment, tôle de toiture ou verre sécurisé.
Le bois ne figure dans aucune des deux listes. Un chalet ou une extension à ossature bois se signale au questionnaire. Les châteaux, manoirs et monuments historiques sont hors du contrat.
L'adresse du local
Le local doit se trouver en France métropolitaine, hors Corse. L'adresse inscrite aux conditions particulières est l'adresse assurée : un déménagement se déclare avant de déplacer le matériel.
Votre historique des 36 derniers mois
L'assureur regarde votre passé d'assuré sur trois ans. Aucun sinistre déclaré. Aucun contrat résilié pour sinistre ou pour impayé. Un client déjà assuré par l'assureur du contrat pour ces mêmes locaux ne peut pas y souscrire une seconde fois.
Votre activité et vos valeurs
Certaines activités sont hors du contrat : industrie, stockage, hôtellerie, location de matériel, travail par point chaud, travail du bois, plomberie, électricité, commerce alimentaire. Un plafond de chiffre d'affaires s'applique au commerce non alimentaire, à l'artisanat et aux cabinets paramédicaux.
Côté valeurs, le matériel informatique mobile ne doit pas dépasser 15 % du contenu assuré. Trois portables pour un bureau peu meublé peuvent suffire à franchir la limite.
| Critère | Ce qui passe | Ce qui pose problème |
|---|---|---|
| Porte principale | Porte pleine fermant à clé | Porte vitrée sans protection, simple cadenas |
| Ouvertures sous 3 mètres | Volets pleins, grilles, rideau, vitrage anti-effraction | Fenêtre simple au rez-de-chaussée |
| Construction | Murs en briques, parpaings ou béton, toit en tuiles, ardoises ou métal | Murs ou toiture majoritairement en bois, monument historique |
| Historique | Aucun sinistre ni résiliation sur 36 mois | Sinistre déclaré il y a deux ans |
Si votre local ne coche pas toutes les cases
Deux cas se présentent. Une protection manque : installez-la avant de demander le devis, un volet ou une grille règle la question. Un critère ne se corrige pas, comme un sinistre récent : le contrat que nous proposons ne vous conviendra pas, et le questionnaire vous le dit tout de suite.
Dans tous les cas, déclarez juste. Une fausse déclaration intentionnelle peut annuler le contrat, une erreur peut réduire l'indemnité. C'est le Code des assurances, articles L113-8 et L113-9.
Questions fréquentes
Un local en étage doit-il avoir des volets ?
La règle vise les ouvertures situées à moins de 3 mètres du sol. Au-dessus, elle ne s'applique pas. Une fenêtre accessible depuis un balcon, une terrasse ou un toit reste à signaler au questionnaire.
Une porte vitrée compte-t-elle comme porte pleine ?
Non. Une porte vitrée est une ouverture : protégée par un rideau métallique, une grille ou un vitrage anti-effraction, elle rejoint la règle des ouvertures à moins de 3 mètres. Le questionnaire confirme l'acceptation.
Un sinistre il y a deux ans empêche-t-il de s'assurer ?
Pour le contrat que nous proposons, l'assureur demande qu'aucun sinistre n'ait été déclaré et qu'aucun contrat n'ait été résilié pour sinistre ou impayé sur les 36 derniers mois. Un sinistre de moins de 36 mois ferme donc cette porte-là.
Que se passe-t-il si je déclare mal mon local ?
Une fausse déclaration intentionnelle peut entraîner la nullité du contrat. Une erreur non intentionnelle peut réduire l'indemnité en proportion de la prime qui aurait dû être payée. Ce sont les articles L113-8 et L113-9 du Code des assurances.
Un local situé en Corse peut-il être assuré ?
Pas avec le contrat que nous proposons : le local doit se situer en France métropolitaine, hors Corse.
Comment savoir si mes murs sont construits en dur ?
Le bâtiment doit être clos. Ses murs doivent être au moins à 50 % en briques, pierres, parpaings, béton, bardage double-peau ou verre sécurisé. Sa toiture doit être au moins à 90 % en ardoises, tuiles, métaux, ciment, tôle de toiture ou verre sécurisé.
À vérifier avant de signer
- Chaque ouverture à moins de 3 mètres du sol est protégée.
- Aucun sinistre ni résiliation sur les 36 derniers mois.
- Votre activité ne figure pas dans la liste des exclusions.
Trois informations suffisent pour commencer : votre activité, votre chiffre d'affaires et votre numéro SIRET. Une demande d'étude n'est pas un contrat.
Décrire mon besoin